第二部 【企業情報】
第1 【企業の概況】
1 【主要な経営指標等の推移】
(1) 連結経営指標等
(注) 1.前連結会計年度(第28期)及び当連結会計年度(第29期)の連結財務諸表については、金融商品取引法第193条の2第1項の規定に基づき、監査法人アヴァンティアにより監査を受けております。
なお、前会計監査人のえひめ有限責任監査法人は、2026年10月1日付で監査法人アヴァンティアと経営統合しております。これに伴い、当社の会計監査人は、えひめ有限責任監査法人から監査法人アヴァンティアへ変更となっております。
2.当社は、2026年6月13日付で普通株式1株につき2株の割合で株式分割を行っております。そのため、前連結会計年度(第28期)の期首に当該株式分割が行われたと仮定して、1株当たり純資産額、1株当たり当期純利益及び潜在株式調整後1株当たり当期純利益を算定しております。
(2) 提出会社の経営指標等
(注) 1.第25期、第26期及び第27期の1株当たり配当額及び配当性向については、配当を行っていないため記載しておりません。
2.第25期の潜在株式調整後1株当たり当期純利益については、潜在株式は存在するものの、当社株式は非上場であり、期中平均株価が把握できないため、また、1株当たり当期純損失を計上しているため、記載しておりません。
3.第26期の潜在株式調整後1株当たり当期純利益については、潜在株式は存在するものの、当社株式は非上場であり、期中平均株価が把握できないため記載しておりません。
4.従業員数は就業人員であり、臨時雇用者数は、年間の平均人員を〔 〕外数で記載しております。
5.第25期及び第26期の株価収益率は当社株式が非上場であるため記載しておりません。
6.主要な経営指標等のうち、第25期から第27期については会社計算規則(平成18年法務省令第13号)の規定に基づき算出した各数値を記載しており、金融商品取引法第193条の2第1項の規定による監査証明を受けておりません。
7.前事業年度(第28期)及び当事業年度(第29期)の財務諸表については、金融商品取引法第193条の2第1項の規定に基づき、監査法人アヴァンティアにより監査を受けております((1)連結経営指標等(注)1.参照)
8.2023年4月26日付で普通株式1株につき100株の分割を行っております。1株当たり純資産額、1株当たり当期純利益及び潜在株式調整後1株当たり当期純利益については、第26期の期首に分割が行われたと仮定して算定しております。
9.2026年6月13日付で普通株式1株につき2株の割合で株式分割を行っております。1株当たり純資産額、1株当たり配当額、1株当たり当期純利益及び潜在株式調整後1株当たり当期純利益については、第28期の期首に分割が行われたと仮定して算定しております。
10.2023年4月26日付で普通株式1株につき100株の分割を行っております。また、2026年6月13日付で普通株式1株につき2株の割合で株式分割を行っております。そこで、「証券会員制法人福岡証券取引所の定める会員証券会社宛通知『上場申請のための有価証券報告書(Ⅰの部)』の作成上の留意点について(平成20年5月12日付福証自規20号)」に基づき、第25期の期首に当該株式分割が行われたと仮定して算定した場合の1株当たり指標の推移を参考までに掲げると、以下のとおりとなります。
なお、第25期から第27期の数値(1株当たり配当額についてはすべての数値)については、監査法人アヴァンティアの監査を受けておりません((1)連結経営指標等(注)1.参照)。
2 【沿革】
3 【事業の内容】
(保険仲立人の事業)
1996年4月1日にスタートした保険仲立人制度は、保険業法によって規制され、法令等における要件を充足した上(注)1で内閣総理大臣の登録を受けることで、保険契約者と保険会社との間における保険契約締結の媒介を行うことができる制度であり、100年以上の歴史のある欧米の保険ブローカー(Insurance brokers)と同じような機能や役割をもっております。2026年2月1日現在、国内には66の保険仲立人が登録(注)2されております。
保険仲立人(注)3と保険代理店の違いは、立場の違いにあります。保険代理店は、保険会社との代理店委託契約書に基づき、保険会社のために保険の募集をします。一方で、保険仲立人は、顧客からの保険仲立人指名状に基づき、また保険業法第299条「ベストアドバイス義務」に従って、最適な保険を推奨し、顧客と保険会社を媒介します。さらに、リスク視点で顧客対応に当たるため、時には「この保険は不要である」と提言するサービスを行うことがあるのが立場の違いを表しています。
(注) 1.保険業法第289条第1項第10号において、保険仲立人の登録要件として「保険募集業務を的確に遂行するに足りる能力を有していること」とあり、取り扱う保険種類に応じて一般社団法人日本保険仲立人協会が実施する損害保険仲立人試験または生命保険仲立人試験に合格することが主な要件になります。
2.金融庁、免許・許可・登録等を受けている業者一覧、(保険仲立人登録一覧)、2026年2月1日
https://www.fsa.go.jp/menkyo/menkyo.html
3.保険業法第2条第25項において、保険仲立人は「保険契約の締結の媒介であって、生命保険募集人、損害保険募集人および少額短期保険募集人がその所属保険会社等のために行う保険契約の締結の媒介以外のものを行う者」と規定されております。なお、保険仲立人は、商法第543条「仲立人(他人間の商行為の媒介を業とする者)」に該当する者であります。
当社は、国内に保険仲立人制度が導入された直後の1996年12月に設立し、ひたすら日本における保険仲立人業務の理想形を求めてビジネスモデルの構築を模索してきました。長らく試行錯誤が続きましたが、設立から15年経過したころにようやく当社のビジネスモデルが固まり、営業活動に注力し始めたことと世間のリスクに対する意識が高まってきたことにより、様々な企業から関心を持っていただけるようになり、事業進展を持続しております。
(当社における保険仲立人のビジネスモデル)
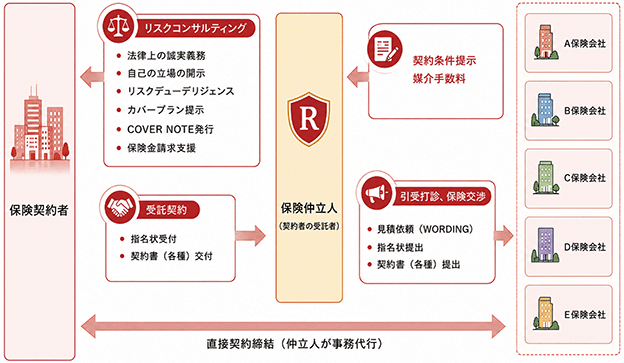
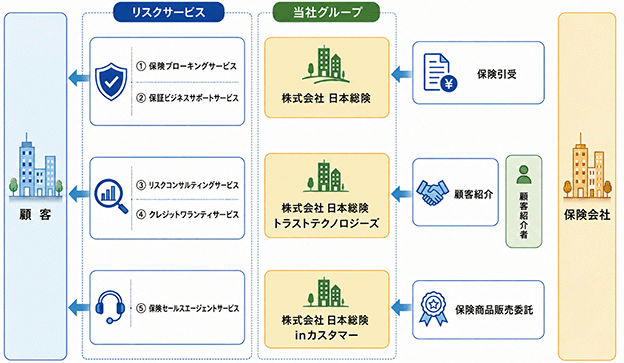
当社グループでは、ブランド・コアとして「リスクサービス」を掲げ、リスクサービス事業の単一セグメントにな っております。グループ3社に人員を配置し、それぞれのスキルを駆使して業務の多様化と有料化を進めることにより、1社では到達できない収益の拡大を図ることでグループとして成長戦略を描くことを可能にしております。
当社グループでは、保険仲立人によるサービスを中心として、現在5つのサービスを提供しており、更に6つ目の新しいサービスの開発に取り組んでおります。各サービスの提供をしている当社グループ会社名は、サービス名の後ろに括弧書きで記載をしております。
① 保険ブローキングサービス(株式会社日本総険)
「リスクあるところに保険を届けよう」という活動主旨を掲げ、企業向けの損害保険契約を対象に、リスクに適合する保険組成を中心にして、前プロセスにリスクデューデリジェンス(リスクの掌握と保険金額の設定)、後プロセスにフェイスマネジメント(保険金の適正受領検証)を行う保険ブローキングと呼ばれるサービスを行っております。
保険ブローキングには、保険契約に至る「保険の前仕事」保険契約後のサービスとして「保険の後仕事」によって成り立っており、保険組成の前プロセスにおいては、リスクエンジニアリング部門においてリスクデューデリジェンス(注)1を実施することにより、他社との差別化を図っております。保険組成における保険の調達購買にあたっては、BID(保険入札)方式(注)2を取り入れることで、顧客企業にとって相場感がある保険料を実現しています。さらに、購買した保険契約内容、顧客の意向内容に沿ったものであるかどうかの裏付けと透明化を図るため、当社では欧米で一般的に使われている「COVER NOTE(保険条件記載書面、商標登録済)」(注)3を発行することによって、顧客のリスク管理者としての役割を果たしております。
保険組成の後プロセスにおいては、グループ内に事故対応部門(CSセンター)を設けることにより、保険事故発生時にはロスサーベイ(注)4を実施して顧客が保険契約どおりの保険金を受け取れるための支援を行い、満足のできる保険金かどうかの検証を行っております。
このようにして、顧客からの保険購買の信頼性を保持することにより、持続性のあるストックビジネスとして確立しております。このサービスでは、保険組成により契約した保険会社からの媒介手数料が当社の収益になります。
(注) 1.リスクデューデリジェンスとは、事業を行う上でのリスクの洗い出しと、リスクの数値化を言います。
2.BID(保険入札)方式とは、リスクデューデリジェンスにおいて数値化されたリスクを基にWORDING NOTE(リスクをカバーするための条件を記載した書面)を作成し、業務契約のある保険会社から一斉に見積を入手することを言います。
3.「COVER NOTE」とは、保険契約の内容を記載した書面で、保険会社が発行する保険証券に相当します。
4.ロスサーベイとは、事故が発生した際に、事故による損失額を算出する調査を言います。
② 保証ビジネスサポートサービス(株式会社日本総険)
各企業が商品に保証を付帯させることで販売促進を行っている実例として、「長期保証」「効能保証」「返金保証」「カード付帯保証」などが知られています。当社においては、顧客の保証ビジネスが保険を活用して効果的なビジネスとなるように、保証制度の構築や運営をサポートするサービスを提供しております。この分野の市場は古くからありましたが、保証はあくまで商品の附帯サービスという概念が強く、保証を前面に出して商品販売を促進することには至っていませんでしたが、新たにビジネスを保証するという概念が生まれ、ニューリスクビジネスという形の販売促進策として顧客に積極的に採用いただき実績を積み重ねております。ビジネスリスクを保険組成するのは容易ではないため、制度構築及び運用のサポートを行い、手数料を受領しております。
近年では、ビジネス対象が物品販売のみではなくサービスにも拡大する傾向があり、後記のクレジットワランティサービスと共に当社の収益の第二の柱になっております。このサービスは、組成した保険契約の媒介手数料及び保証ビジネス構築及び運用のコンサルティング料が当社の収益になります。
③ リスクコンサルティングサービス(株式会社日本総険トラストテクノロジーズ)
欧米の企業ではリスクマネージャー(リスクを担当する専任の役員)がいますが、わが国では大手企業といえどもリスクマネージャーは不在となっているのが現状です。当社グループは、不在となっているリスクマネージャーの代行サービスを行うリスクコンサルティングサービスを提供しています。サービス内容は、付保する保険契約に関わるアドバイスや事件・事故の対処方法のコンサルティングがメインで、保険仲立人として培ってきた保険に関する知識を駆使して行っております。
また、当社グループでは、このサービスを新規顧客獲得の入口と位置付けており、保険調達先の機関として、保険仲立人である株式会社日本総険と保険代理店である株式会社日本総険inカスタマーのどちらが適任かを合理的基準により振り分ける提案を行っております。
④ クレジットワランティサービス(株式会社日本総険トラストテクノロジーズ)
保証を意味するワランティ(Warranty)は「家賃保証」などの債務保証(注)1と「長期保証」「効能保証」「返金保証」「カード付帯保証」など保険業法上の保険適用外保証(注)2の2つに分類され、当社グループではその両方を提供しております。債務保証では、債務者が債務を履行しない場合に、当社が債務を代位弁済し、債務者から代位弁済分の回収業務を行っております。また、保険業法上の保険適用外保証では、当社の法人顧客が商品やサービスに付帯させる様々な保証ビジネスにおける保証を引き受け、事故が発生した場合には当社が保証金を負担しております。顧客より保証料を受領し、保証期間に応じて収益を期間按分して計上しております。
引き受けたリスクを全額当社で負担するのではなく、再保険を利用しております。再保険の調達にはグループ会社の保険仲立人としてのブローキング機能を用いており、他社のクレジットワランティサービスとは差別化が図れるのが特色となります。
(注) 1.債務保証とは、債務者が債務を履行しない場合に、債務者に代わって代位弁済を行い、債権者の債権を担保する保証事業を言います。
2.保険業法上の保険適用外保証とは、保険業法における保険業に該当しない保証事業を言います。
⑤ 保険セールスエージェントサービス(株式会社日本総険inカスタマー)
保険には、万一の保障あるいは財産形成の保険商品としてセールスされる生命保険と経済損失を低減させる目的で購入する損害保険があります。保険募集人は、セラーズエージェント(保険代理店)とバイヤーズエージェント(保険仲立人)に分かれています。それぞれ機能が異なっており、保険業法上では保険仲立人は顧客のために働き、保険代理店は保険会社のために働くと定められています。
保険利用者にとって保険種目や限られたリスク対応の保険契約ではブローキングまで必要としない保険があり、付保手続きとして電子化されたクイック機能を有する保険代理店を活用した方が利便性を得られることがあります。当社グループでは、この機能を活用した保険代理店を子会社として保有しており、顧客の利便性の向上を図っております。保険保全上のサービスは、グループで統一しており、どちらを窓口としても同一としております。生命保険に関しては、保険代理店での専売として、既存の損保の顧客を対象として損保と同様にリスク視点で商品販売を行っております。
上記の5つのサービスの事業系統図は次のようになります。
(当社グループの事業系統図)
また、上記の5つのサービス以外に将来の新たなサービスとして取組を進めているのが次の6番目のサービスです。
⑥ 「みんホケ」サービス(株式会社日本総険によるインシュアテック分野)
保険の空白域になっている個人事業者及び零細事業者を集団化させて、大規模事業者と同レベルの保険料率で加入できるようになれば、空白域の事業者のリスクカバーが可能になるのではないかという発想から、日本初のクラウドファンディング形式で申込から、事故処理までをWEBで完結するビジネスモデルを構築しました。
2020年から「みんホケ(商標登録及びビジネスモデル特許取得済)」という名称で試験運用を開始し、個人事業者やフリーランスを会員としてもつ団体との提携を進めたうえで、2023年から本格運用を開始しました。しかしながら市場としては、未開拓の大きな市場が存在するものの、まだ、世間の認知度が低いため、収益に結びついておらず、インシュアテック分野への入口として注力しております。
4 【関係会社の状況】
(注) 1.「主要な事業の内容欄」には、提供しているサービス名称を記載しております。
2.株式会社日本総険inカスタマー及び株式会社日本総険トラストテクノロジーズは特定子会社であります。
3.有価証券届出書又は有価証券報告書を提出している会社はありません。
4.株式会社日本総険トラストテクノロジーズに関して、営業収益(連結会社相互間の内部収益を除く。)の連結営業収益に占める割合が10%を超えております。
主要な損益情報等
株式会社日本総険トラストテクノロジーズ
5 【従業員の状況】
(1) 連結会社の状況
2026年10月31日現在
(注) 1.従業員数は就業人員であります。
2.従業員数欄の[外書]は、臨時従業員の年間の平均雇用人員(1日8時間換算)であります。
3.当社グループはリスクサービス事業の単一セグメントであるため、セグメント別の従業員数の記載は行っておりません。
(2) 提出会社の状況
2026年10月31日現在
(注) 1.従業員数は就業人員であります。
2.年間平均給与は、賞与及び基準外賃金を含んでおります。
3.当社グループはリスクサービス事業の単一セグメントであるため、セグメント別の従業員数の記載は行っておりません。
(3) 労働組合の状況
労働組合は結成されておりませんが、労使関係は円満に推移しております。